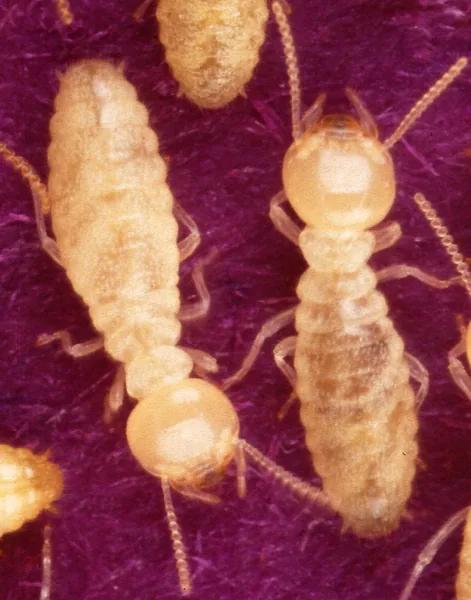
シロアリ駆除は確定申告で控除できる?雑損控除の対象になる「生物による異常な災害」
雑損控除は、災害や盗難、横領で資産に損害を受けたときに、一定の金額を所得から差し引ける制度です。国税庁のタックスアンサー(番号1110、令和8年4月1日現在法令等)によると、損害の原因は、自然現象の異変による災害、火災などの人為による異常な災害、害虫などの生物による異常な災害、盗難、横領に限られ、詐欺や恐喝は含まれません。シロアリの被害は、この「害虫などの生物による異常な災害」に当たるかどうかが入口になります。
法令上の根拠は、所得税法施行令第9条です。災害の範囲を、冷害、雪害、落雷などの自然現象の異変による災害、鉱害、火薬類の爆発などの人為による異常な災害、害虫、害獣その他の生物による異常な災害と定めています(e-Gov法令検索、2026年10月3日確認)。日本しろあり対策協会のQ&Aも、シロアリ駆除に直接の補助金はないものの、駆除にかかった費用は確定申告で雑損控除できると案内しています。補助金については、シロアリ駆除の補助金と自治体制度の探し方で整理しています。
対象になる資産の要件
損害を受けた資産が、納税者または納税者と生計を一にする一定の親族の持ち物で、棚卸資産、事業用固定資産等、別荘など「生活に通常必要でない資産」のどれにも当たらないことが要件です。自宅として住んでいる家屋のシロアリ被害は、この要件の中で考えます。賃貸に出している家屋や事業用の建物は別の枠組みになるため、後の節で扱います。
 読者の疑問
シロアリ駆除の費用は、確定申告で控除できますか?
 比較ガイド
国税庁の質疑応答事例は、シロアリによる被害を雑損控除の対象となる災害とし、駆除費用と被害部分の修繕費を対象と回答しています。自宅の場合に当てはまる考え方で、個別の可否や控除額は、税務署で確認します。
シロアリ駆除費用・修繕費・予防費用の違い|国税庁の質疑応答事例の読み方
国税庁の質疑応答事例「シロアリの駆除費用」は、7年前に建築して居住の用に供していた家屋の一部がシロアリによって被害を受け、修繕を行ったという事実を前提にしています。回答は、シロアリによる被害は所得税法施行令第9条の災害に該当し、修繕に要した費用とそのシロアリを駆除するための費用は雑損控除の対象になる、というものです。
一方で、被害を事前に防止するための費用と、シロアリの駆除とともに行う予防のための費用は、応急的な措置の費用ではないため、雑損控除の対象になりません。回答は、令和7年8月1日現在の法令・通達等にもとづく一般的な回答で、具体的な取引に当てはめる場合は、回答と異なる課税関係が生じることがある、という注意も付いています。次の表は、見積書を整理するための目安として使い、最終の可否は税務署で確かめます。
見積書が「駆除・予防一式」と1行になっていると、どこまでが駆除で、どこからが予防かを、あとから分けられません。依頼の仕方は、後の節で扱います。
| 費用の種類 | 国税庁の質疑応答事例での扱い | 見積書・領収書で確認すること |
|---|---|---|
| シロアリの駆除費用(被害を受けたあとの駆除) | 雑損控除の対象 | 駆除の行を単独で書いてもらう。駆除の範囲と施工日も記載してもらう |
| 被害を受けた部分の修繕費(土台・柱・床組などの補修や交換) | 雑損控除の対象 | 被害の場所と数量ごとに行を分け、被害の写真と対応させる |
| 被害を事前に防止するための費用(被害がない家の防蟻処理) | 対象外 | 「予防」の行にする。駆除と同じ行に混ぜない |
| 駆除とともに行う予防のための費用(被害箇所以外の防蟻処理など) | 対象外 | 駆除の行と予防の行を別にして、それぞれの金額を出してもらう |
| 床下換気扇・調湿材など、防除本体以外の付帯工事 | 質疑応答事例には記載がない | 防除本体と別の行にして、税務署に扱いを確認する。必要性の根拠も聞く |
雑損控除の控除額の計算の考え方と、保険金などで補てんされる金額
控除額は、国税庁のタックスアンサーが示す次の(1)と(2)のうち、多い方の金額です。(1)は、損害金額と災害等関連支出の金額を足し、保険金等の額を引いた額から、総所得金額等の10%を引いた金額、(2)は、災害関連支出の金額から保険金等の額を引いた額から、5万円を引いた金額です。費用がどの区分に入るかによって、どちらの式を使うかが変わるため、自分で決めずに、確定申告書等作成コーナーの画面や税務署の説明に沿って確認します。
| 用語 | 国税庁タックスアンサーでの意味 | シロアリの場合に整理しておくこと |
|---|---|---|
| 損害金額 | 損害を受けた時の直前におけるその資産の時価を基にして計算した損害の額 | 被害を受けた部分と、被害の程度が分かる写真・調査報告書 |
| 災害等関連支出・災害関連支出 | 災害により滅失した住宅などを取壊しまたは除去するために支出した金額など。盗難や横領の場合は原状回復のための支出など | 駆除や修繕の費用がどの区分に入るかは、税務署で確認する |
| 保険金等の額 | 災害などに関して受け取った保険金や損害賠償金などの金額。まず損害金額から差し引き、損害金額を超える場合は災害(等)関連支出の金額から差し引く | 火災保険や業者の保証などで補てんされた金額があれば、金額と日付を整理する |
| 総所得金額等 | (1)の式で、10%を掛ける対象になる所得の合計 | 確定申告書の作成時に、その年の所得の資料と合わせて確認する |
シロアリ駆除の確定申告のやり方と必要書類|領収書・見積書・被害写真
手続きの基本は、確定申告書に雑損控除に関する事項を記載し、災害等に関連したやむを得ない支出の金額の領収を証する書類を添付するか、提示することです。国税庁のタックスアンサーが明記しているのはこの点で、見積書や写真を提出書類として一律に指定しているわけではありません。申告書は、国税庁の確定申告書等作成コーナーで、画面の案内に沿って金額を入力して作成できます。損失が大きくてその年の所得金額から控除しきれない場合は、翌年以後3年間に繰り越して控除できる、と同じページに説明があります(特定非常災害などの特例は除く)。
次の表の2行目以降は、国税庁が一律に指定した書類ではありません。被害と支出の関係を税務署に説明する場面に備えて残しておく資料です。書類と写真の保管の考え方は害獣駆除の書類と写真、何を残すか、完了後の照合は工事が終わったら完了報告を見積書と照合する方法にあります。
| 書類・記録 | 役目 | 業者や保管で頼むこと |
|---|---|---|
| 領収書(支払先・日付・金額・内容) | 国税庁が明記する「領収を証する書類」。支出の事実を示す | 駆除・修繕・予防を分けた金額で書いてもらう。申告のあとも保管する |
| 見積書・契約書 | 工事の範囲と、各行の内訳を示す | 行を分けた見積書を出してもらう。契約書に工事名と範囲を残す |
| 被害の写真・調査報告書 | 被害を受けた事実と範囲を示す備え | 場所と日付が分かる形で残してもらう |
| 完了報告書・保証書 | 施工した範囲、日付、薬剤、保証の内容を示す | 完了時に受け取り、見積書の行と照らす |
| 保険金や保証で補てんされた金額の記録 | 控除額の計算で差し引く金額を示す | 支払いの通知書や振込の記録を残す |
見積書・領収書で駆除と予防を分けてもらう頼み方
質疑応答事例は、駆除とともに行う予防の費用を、駆除や修繕の費用とは別に扱っています。そのため、依頼するときは契約の前に、見積書の行を分けてほしいと伝えます。その場で言い出しにくいときは、次のような依頼文を、メールや書面で先に送る方法があります。
- 見積書を、シロアリの駆除、被害部分の修繕、予防の防蟻処理、その他の付帯工事の4つに分けて、金額を出してください
- 領収書にも、同じ区分の金額と工事内容を書いてください。「一式」だけの記載にしないでください
- 被害を受けた場所ごとに、調査時の写真と、修繕の数量が分かる資料をください
- 施工した日付と、施工した範囲(床下全面か一部か)が分かる完了報告書をください
- あとから税務署に確認を求められたときに、内容を問い合わせてもよいですか
賃貸物件・事業用建物のシロアリ駆除費用|雑損控除ではなく必要経費の考え方
雑損控除の対象になる資産は、棚卸資産、事業用固定資産等、別荘など生活に通常必要でない資産を除く、とタックスアンサーが説明しています。賃貸に出している家屋や、店舗・事務所として使う建物は、この除外に当たる可能性があるため、費用は別の枠組みで考えます。
不動産所得は、総収入金額から必要経費を引いて計算します。国税庁のタックスアンサー(番号1370)は、必要経費を、不動産収入を得るために直接必要な費用のうち家事上の経費と明確に区分できるものとし、主なものとして、固定資産税、損害保険料、減価償却費、修繕費などを挙げています。シロアリの駆除や修繕の費用がどの科目に入るか(修繕費とするか、別の扱いにするか)は、建物の使い方や工事の内容で決まるため、この記事では科目を断定しません。
修繕費と資本的支出の区別について、タックスアンサー(番号1379)は、通常の維持管理や修理のための支出は必要経費になる一方、資産の使用可能期間を延長させたり資産の価値を高めたりする部分の支出は資本的支出として区別し、その区別は名目ではなく実質で判定する、と説明しています。被害部分の補修が、原状回復にとどまるのか、価値を高める改良を含むのかで、扱いが分かれる可能性があります。
賃貸物件の駆除費用を誰が負担するかは、別の問題です。協会のQ&Aは、アパートの1階で羽アリが出た相談に、一般的には大家さんの負担で行うことが多いが、シロアリ以外の虫は状況による、と答えています。
| 建物の使い方 | 申告の枠組みの目安 | 国税庁の資料での手がかり | 相談先 |
|---|---|---|---|
| 自宅(住んでいる家屋) | 雑損控除 | タックスアンサー番号1110、質疑応答事例「シロアリの駆除費用」 | 所轄の税務署 |
| 賃貸に出している家屋 | 不動産所得の必要経費(修繕費か資本的支出かの判定を含む) | タックスアンサー番号1370と番号1379 | 税務署、税理士 |
| 店舗・事務所などの事業用の建物 | 事業の必要経費(修繕費か資本的支出かの判定を含む) | タックスアンサー番号1379(貸付けや事業の用に供している建物の修繕費) | 税務署、税理士 |
| 自宅と店舗などを兼ねる建物 | 使用する面積や用途で分ける必要がある可能性 | 確認した資料には直接の記載がなかった | 税務署、税理士 |
| 法人が所有する建物 | 法人税の取扱い | 今回の資料では確認していない | 税理士、税務署 |
迷ったときの相談先|税務署の電話相談・国税庁の窓口・税理士
国税庁は、国税に関する質問に、チャットボット、タックスアンサー、電話相談センターなどで答えています。チャットボットは、土日や夜間でも使えると案内されています。書類や事実関係を確認する必要がある相談は、所轄の税務署に聞きます。
相談するときは、被害の状況(見つけた日、場所、被害の範囲)、駆除と修繕と予防の金額の内訳、保険金などで補てんされた金額の有無、建物の使い方(自宅、賃貸、事業用)を整理して伝えると、話が進みます。税理士に頼む場合も、同じ資料を渡します。見積もりの内訳の整理はシロアリの坪単価と平米単価の比べ方、動物の被害の場合の税の扱いは害獣駆除の費用は確定申告で控除できるか、火災保険の確認はシロアリ駆除は火災保険の対象かにあります。